En juillet, nous évoquions le retour de l’inflation. Trois mois plus tard, les banques centrales y ont répondu : la Fed et la BCE ont toutes deux relevé leurs taux en septembre, une première depuis 2023 pour la Fed. Le conflit en Iran, loin de s’apaiser, a de nouveau propulsé le baril de Brent au-dessus de 100 dollars. Les taux longs ont nettement progressé, en particulier en France, où l’OAT à 10 ans approche les 5 %.
Paradoxe du trimestre : malgré ce contexte, les marchés actions mondiaux ont continué de monter, portés par une très forte révision à la hausse des bénéfices, en particulier en Asie et dans les pays émergents.
Voici notre point complet sur la situation macro-économique et les marchés en ce début de quatrième trimestre.
Inflation : un pic américain passé, une zone euro qui résiste
L’inflation américaine a reflué à 3,4 % en août, contre 4,2 % au pic de mai, mais elle reste bien au-dessus de la cible de 2 %. En zone euro, elle remonte au contraire à 3,2 % en août après une accalmie à 2,8 % en juin, tirée par l’énergie. L’inflation de base européenne reste contenue, autour de 2,4 %.
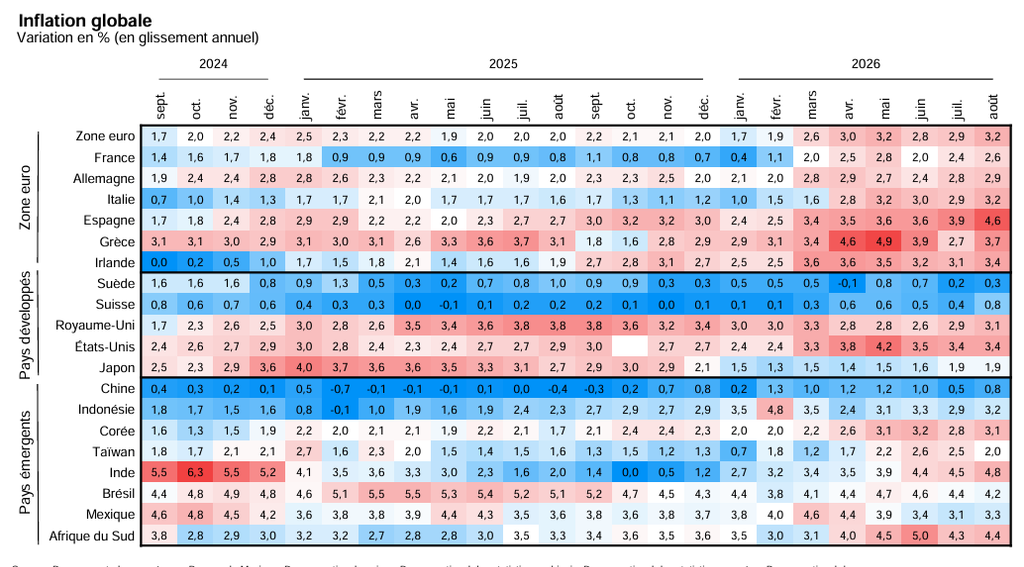
L’Espagne (4,6 %) et l’Inde (4,8 %) se distinguent par une nette accélération. La Chine, elle, retombe à 0,8 % et flirte de nouveau avec la déflation.
Activité : une croissance qui s’accélère
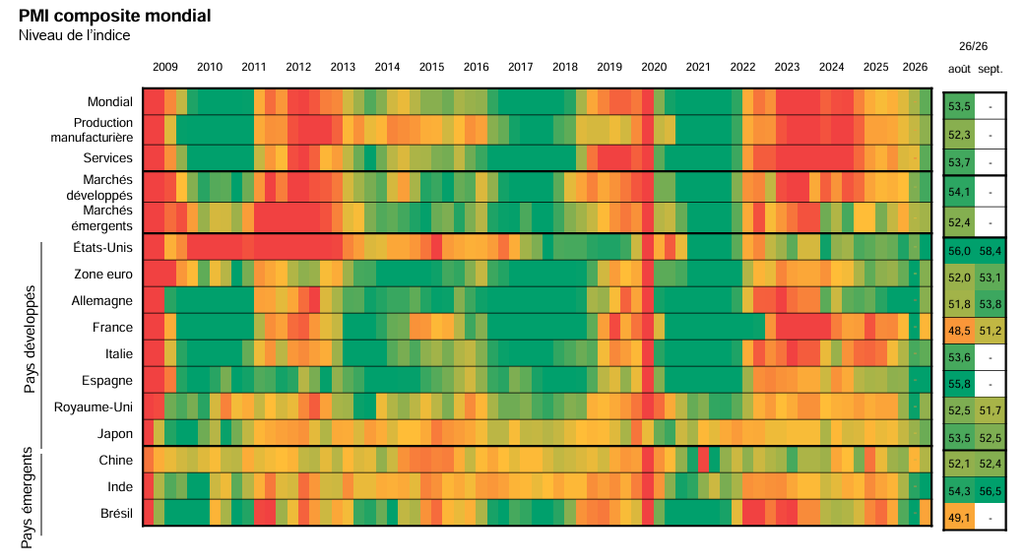
L’activité mondiale surprend à la hausse : le PMI composite mondial atteint 53,5 en août, et tous les grands pays sont désormais en expansion. Les États-Unis mènent la danse (58,4 en septembre), suivis de l’Inde (56,5).
En Europe, le rebond est net. L’Allemagne grimpe à 53,8 et la France repasse au-dessus du seuil des 50 points (51,2 en septembre, contre 48,5 en août). La zone euro dans son ensemble atteint 53,1.
Marché du travail : un rebond américain en fin d’été
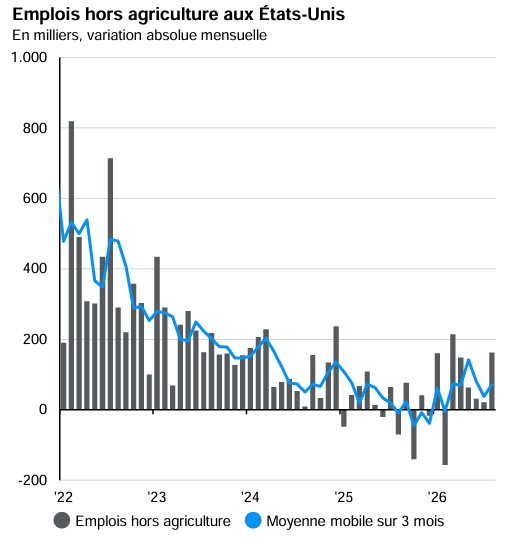
Aux États-Unis, le marché de l’emploi a rebondi : 162 000 créations d’emplois en août, bien au-delà des 53 000 attendues et le meilleur chiffre depuis mars (CNBC). Les chiffres de juin et juillet ont été révisés en hausse. Le taux de chômage reste stable à 4,1 % (BLS), et la hausse des salaires horaires ralentit à 3,1 % sur un an. Ce rebond a conforté la Fed dans sa décision de relever ses taux.
En zone euro, le chômage demeure proche de ses plus bas historiques.
Conflit en Iran : le baril de nouveau au-dessus de 100 dollars
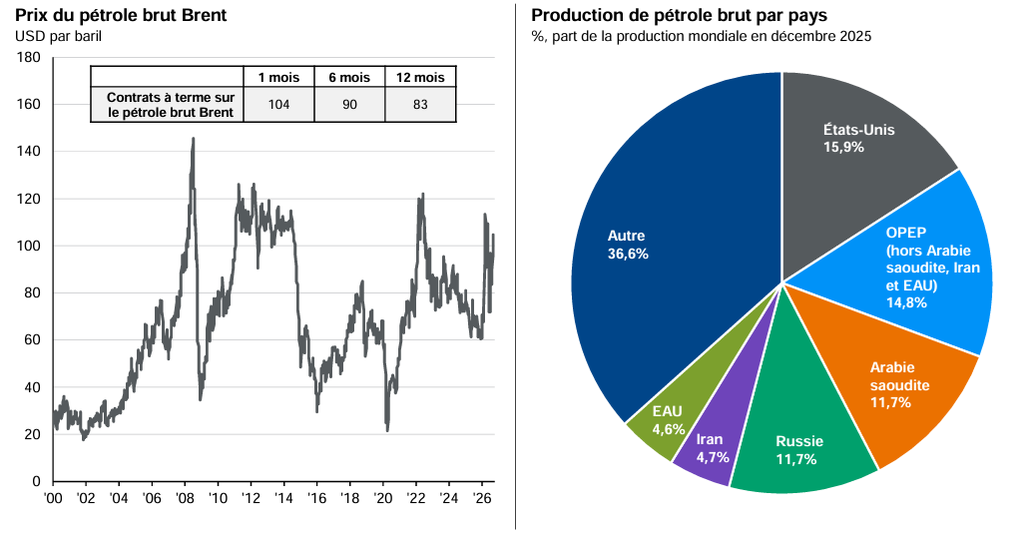
L’accalmie espérée en juillet n’a pas duré. Le Brent, revenu vers 70 dollars début juillet, est remonté au-dessus de 100 dollars fin juillet, puis a oscillé entre 87 et 97 dollars en août. Début septembre, de nouvelles attaques contre le trafic maritime et les infrastructures l’ont porté jusqu’à environ 109 dollars (Wikipédia).
Fin septembre, une proposition iranienne transmise par des médiateurs qataris pour rouvrir le détroit d’Ormuz en sept jours a été rejetée par le président américain (Invezz). La situation reste donc très instable.
Le marché anticipe toutefois une détente : les contrats à terme sur le Brent cotent 104 dollars à 1 mois, 90 dollars à 6 mois et 83 dollars à 12 mois. Autrement dit, les investisseurs parient sur une normalisation progressive des flux dans l’année qui vient.
Politiques monétaires : la Fed et la BCE relèvent leurs taux
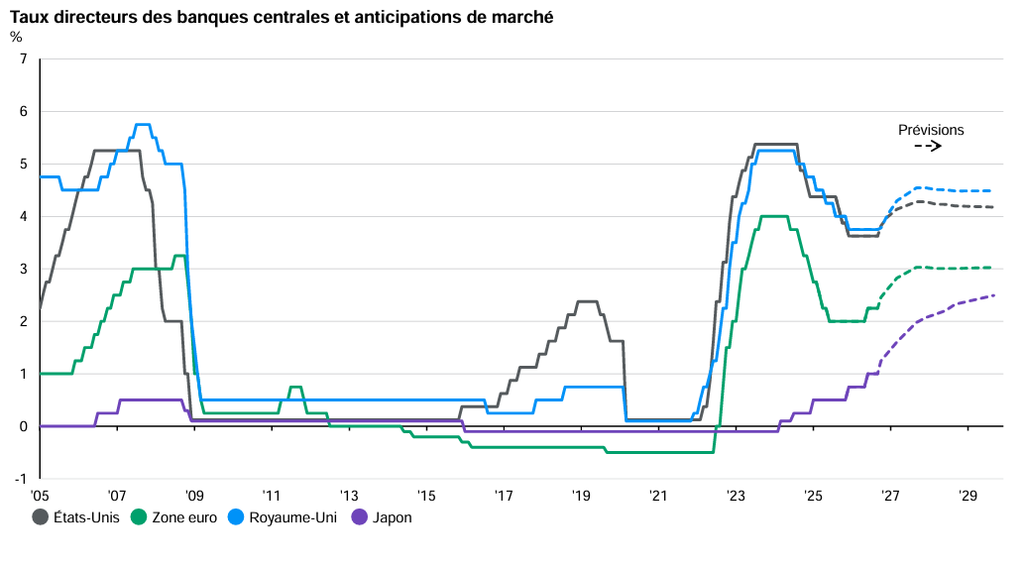
- Fed : le 16 septembre, sous la présidence de Kevin Warsh, elle a relevé ses taux de 0,25 point, dans une fourchette de 3,75 % à 4 %. C’est sa première hausse depuis 2023, votée à l’unanimité. Selon le « dot plot », 16 des 18 participants anticipent une nouvelle hausse (CNBC), et le retour de l’inflation à 2 % est désormais repoussé à 2029 (KPMG).
- BCE : après la hausse de juin, elle a de nouveau relevé ses trois taux de 0,25 point le 10 septembre, portant le taux de dépôt à 2,50 %. Aucune trajectoire n’a été annoncée, mais les marchés anticipent trois hausses supplémentaires d’ici mi-2027 (Deutsche Bank). Prochaine réunion : 29 octobre.
Les marchés anticipent un taux directeur proche de 4,3 % aux États-Unis et de 3 % en zone euro d’ici 2028. La Banque d’Angleterre devrait suivre le même chemin.
Droits de douane américains : une pression qui se retrouve dans les prix
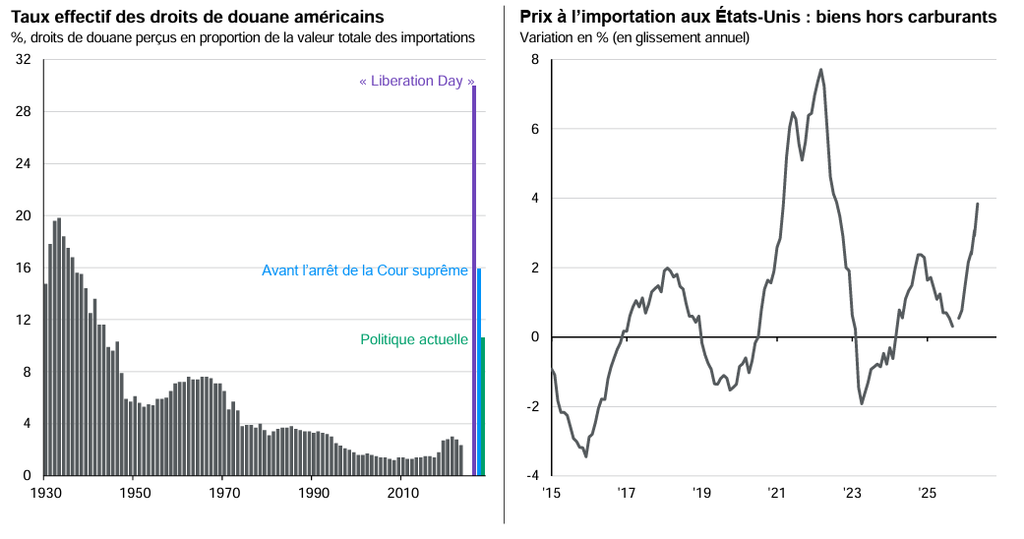
Le taux effectif des droits de douane américains a encore légèrement progressé, autour de 10 à 11 % contre environ 8 % il y a trois mois (estimation J.P. Morgan). Il reste bien en dessous du pic du « Liberation Day », mais à un niveau inédit depuis les années 1940.
L’effet commence à se voir : les prix à l’importation hors carburants accélèrent nettement, à près de 4 % sur un an, contre environ 0 % au printemps.
La Chine : toujours bon marché
La croissance chinoise est attendue à 4,6 % en 2026, et l’activité se tient (PMI composite à 52,4 en septembre). L’inflation retombe toutefois à 0,8 %, signe d’une demande intérieure toujours fragile.
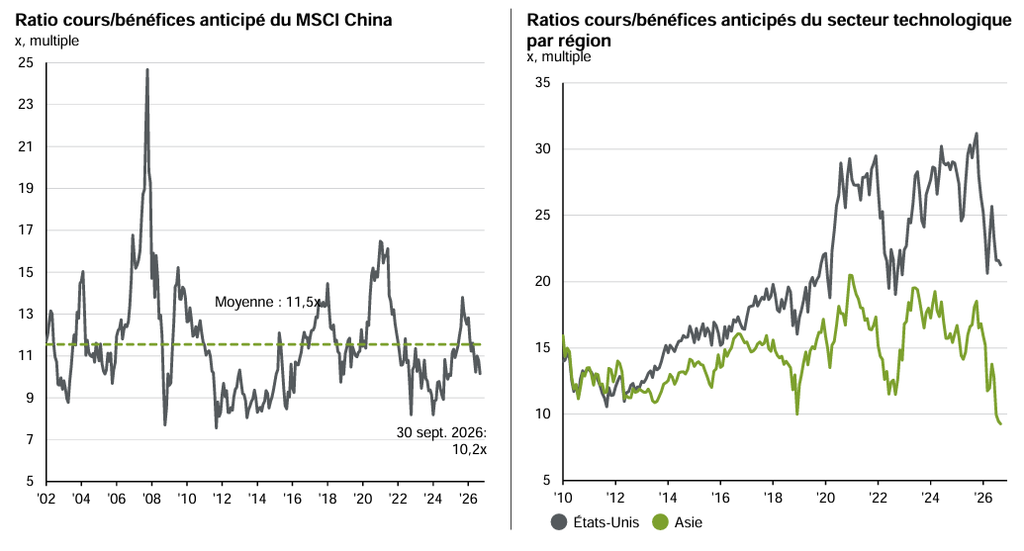
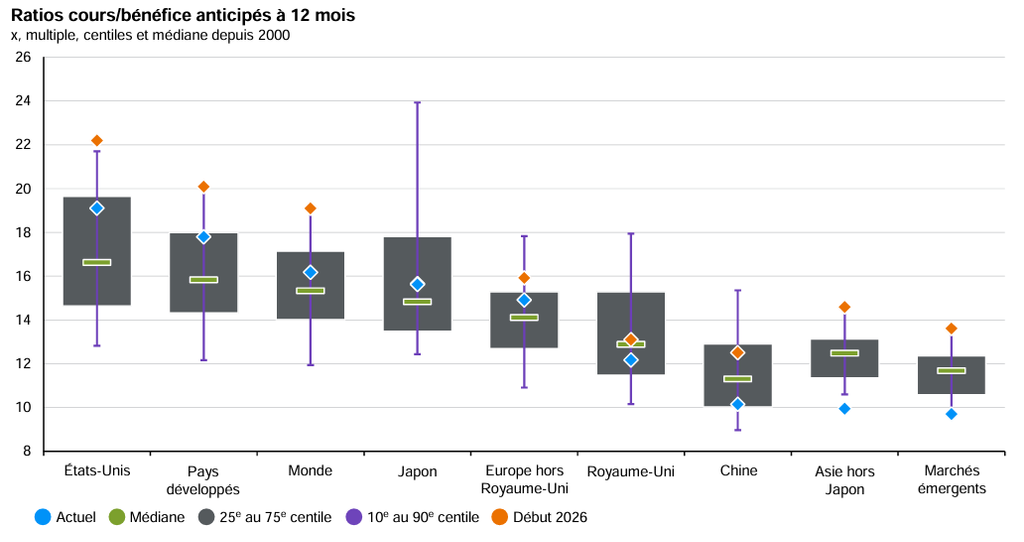
Les valorisations restent attractives : le ratio cours/bénéfices anticipé du MSCI China s’établit à 10,2x fin septembre, identique à fin juin et sous sa moyenne historique de 11,5x. Une stabilité qui cache une bonne nouvelle : les cours ont progressé, mais les bénéfices attendus aussi.
Valorisations : des bénéfices qui rattrapent les cours
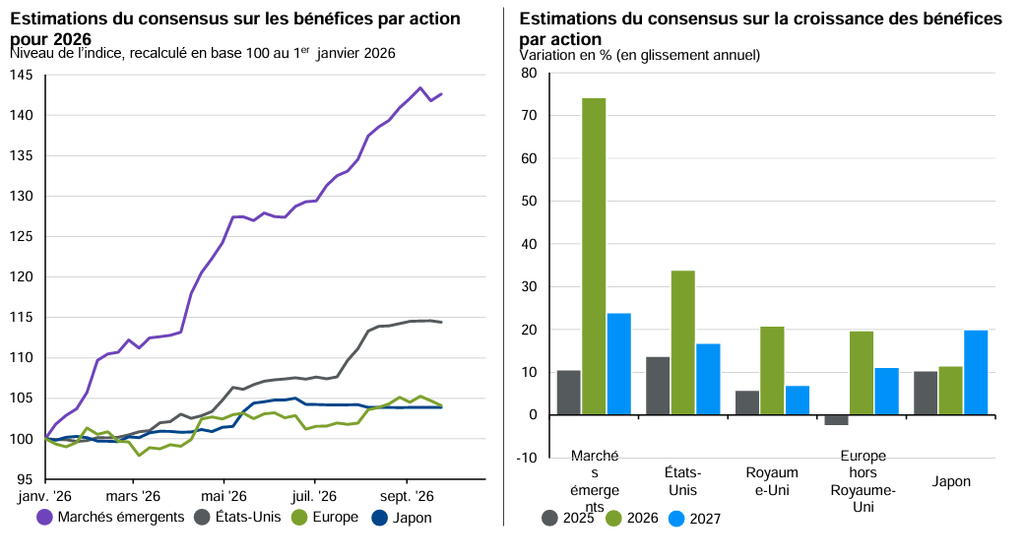
C’est le fait marquant du trimestre : les valorisations ont baissé partout alors que les marchés montaient. La raison est une révision spectaculaire des bénéfices attendus. Depuis janvier, les estimations de bénéfices 2026 ont progressé d’environ 43 % pour les marchés émergents et de 14 % pour les États-Unis, contre environ 4 % pour l’Europe et le Japon.
Aux États-Unis, le marché reste cher (le CAPE de Shiller atteint 40,6x contre une moyenne de 27,3x), mais l’écart se resserre. La prime des dix plus grandes capitalisations sur le reste du marché s’est fortement réduite. L’Europe repasse légèrement sous sa moyenne historique.
Les actions asiatiques hors Japon et émergentes se traitent désormais sous leur 10e centile historique, malgré une hausse de près de 30 % depuis janvier.
Obligations : des rendements au plus haut depuis des années
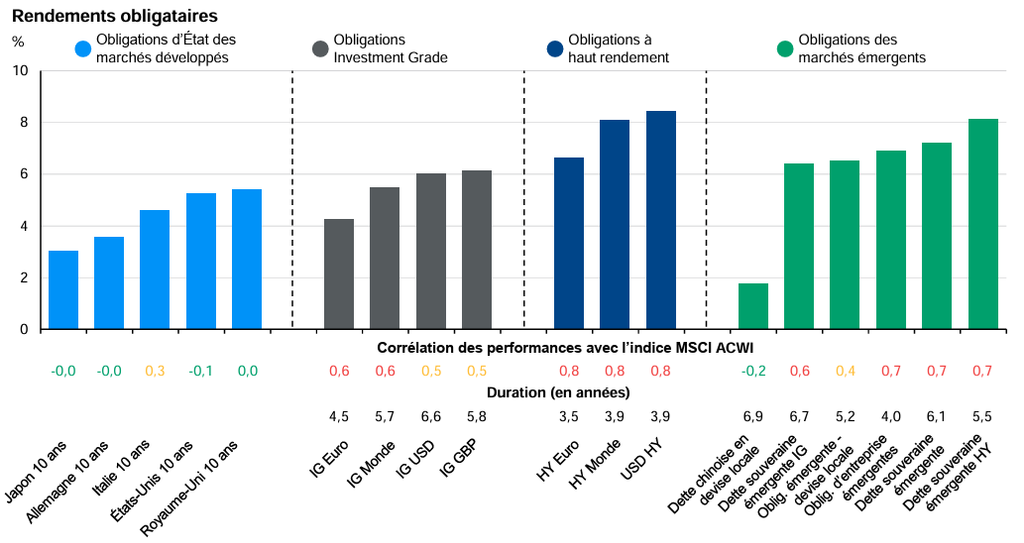
Les hausses de taux et la persistance de l’inflation ont fait nettement monter les rendements obligataires ce trimestre, de 0,5 à 1 point selon les marchés. C’est pénalisant pour les obligations déjà détenues, mais cela rend les points d’entrée nettement plus attractifs pour qui cherche du portage.
La France est particulièrement touchée. L’OAT à 10 ans a gagné 113 points de base au troisième trimestre, sa plus forte hausse trimestrielle depuis 1987, pour terminer septembre autour de 4,84 % (Boursorama/Reuters). L’écart avec l’Allemagne a dépassé 100 points de base le 18 septembre, une première depuis 2012 (XTB). Aux États-Unis, le 10 ans a franchi le seuil de 5 % mi-septembre.
Ce qu’il faut retenir
- Les banques centrales resserrent à nouveau : la Fed et la BCE ont relevé leurs taux en septembre, et les marchés anticipent d’autres hausses.
- Le pétrole reste le principal facteur de risque : tant que le détroit d’Ormuz n’est pas rouvert, le Brent reste volatil autour de 100 dollars.
- Les actions montent grâce aux bénéfices : les valorisations baissent malgré la hausse des marchés, en particulier en Asie et dans les pays émergents.
- Les obligations offrent à nouveau du rendement : les taux longs sont au plus haut depuis des années, notamment en France.